El costo de ventas es lo que te costó la mercancía que vendiste en el periodo, no lo que compraste. Si una tienda compra $25 millones en mercancía pero buena parte sigue en la bodega, su costo de ventas puede ser de $21 millones. Se calcula así: inventario inicial, más compras netas y fletes, menos inventario final. Con ese número sale el margen bruto, y con el margen bruto sabes si tus precios alcanzan.
La fórmula
Costo de ventas = Inventario inicial + Compras netas + Fletes de compra − Inventario final
Compras netas = Compras − Devoluciones a proveedores − Descuentos comerciales
Esta es la fórmula del inventario periódico: cuentas lo que había, sumas lo que entró y restas lo que quedó. Si llevas inventario permanente, el sistema calcula el costo de cada venta en el momento, con el método que uses. El artículo 62 del Estatuto Tributario acepta los dos sistemas.
Ejemplo: una tienda
| Concepto | Valor |
|---|---|
| Inventario inicial (1 de septiembre) | $12.000.000 |
| + Compras | $25.000.000 |
| − Devoluciones a proveedores | −$2.000.000 |
| + Fletes para traer la mercancía | $1.000.000 |
| Mercancía disponible | $36.000.000 |
| − Inventario final (30 de septiembre) | −$15.000.000 |
| Costo de ventas | $21.000.000 |
Si las ventas netas fueron $38.000.000 ($40.000.000 menos $2.000.000 de devoluciones y descuentos), la utilidad bruta es $17.000.000: un margen bruto del 44,74 %. El costo de ventas se come el 55,26 % de lo que vendes.
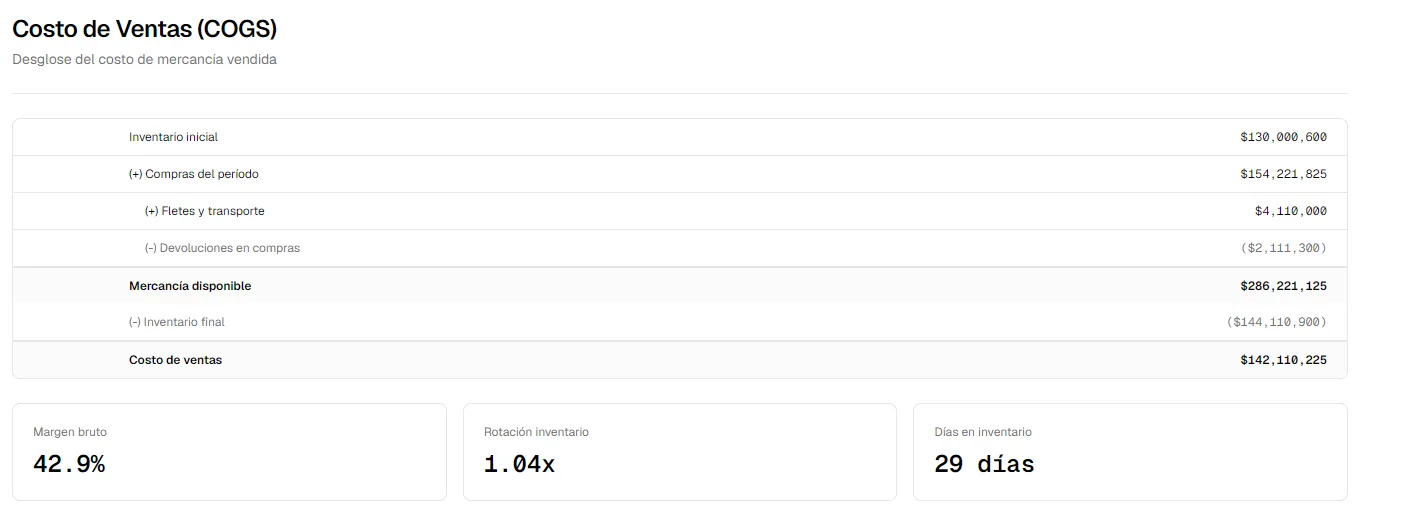
Así se ve este cálculo en ContaPos, con el margen bruto, la rotación del inventario y los días que dura la mercancía en bodega:
 Ver cómo sigue el estado de resultados
Compras no es lo mismo que costo de ventas
| Hecho | Qué pasa en la contabilidad |
|---|---|
| Compras mercancía | Sube el inventario (un activo), no el costo |
| Vendes mercancía | Se registra el ingreso y sale el costo de lo vendido |
| Te queda mercancía al cierre | Sigue siendo inventario |
| Le pagas al proveedor | Baja la deuda; no es un costo nuevo |
Si restas de las ventas todo lo que compraste en el mes, el mes en que te surtes para diciembre parecerá una pérdida y diciembre parecerá un gran negocio. Ninguna de las dos cosas es cierta.
Qué entra en el costo del inventario
Según la sección 13 de la NIIF para pymes, el costo del inventario incluye todo lo necesario para tener el producto listo y en su lugar:
| Sí entra | No entra |
|---|---|
| Precio de compra menos descuentos comerciales | Gastos de administración |
| Fletes y manipulación para traerlo | Publicidad y comisiones de venta |
| Aranceles de importación | Envío del producto al cliente |
| Impuestos que no puedes recuperar | IVA que sí puedes descontar |
| Si produces: materia prima, mano de obra directa y costos indirectos de fabricación | Desperdicios anormales |
El flete del proveedor a tu bodega es costo del inventario; el envío al cliente es un gasto de venta. Y la retención en la fuente que le practicas al proveedor no sube el costo: es un impuesto que declaras por él.
¿Y el IVA de las compras?
Si eres responsable de IVA y cumples los requisitos para descontarlo, el IVA de la compra no es costo: va como IVA descontable en tu declaración. Si no lo puedes recuperar, por ejemplo porque no eres responsable, sí hace parte del costo.
| Compra de $1.000.000 + IVA $190.000 | IVA descontable | IVA no recuperable |
|---|---|---|
| Costo del inventario | $1.000.000 | $1.190.000 |
| IVA descontable | $190.000 | $0 |
PEPS o promedio ponderado: el mismo inventario, dos costos
La NIIF para pymes permite tres métodos: identificación específica (para bienes únicos, como un vehículo), PEPS (primeras en entrar, primeras en salir) y promedio ponderado. El UEPS (últimas en entrar, primeras en salir) no está permitido.
Ejemplo: compras 100 unidades a $20.000 y luego 100 a $30.000, y vendes 120 a $45.000 ($5.400.000):
| PEPS | Promedio ponderado | |
|---|---|---|
| Costo de las 120 vendidas | 100 × $20.000 + 20 × $30.000 = $2.600.000 | 120 × $25.000 = $3.000.000 |
| Inventario final (80 unidades) | $2.400.000 | $2.000.000 |
| Utilidad bruta | $2.800.000 | $2.400.000 |
| Margen bruto | 51,85 % | 44,44 % |
En los dos casos el total es $5.000.000: solo cambia cuánto va al costo y cuánto se queda en el inventario. Escoge un método, úsalo siempre igual para productos parecidos y no lo cambies para mejorar un mes.
ContaPos usa PEPS: guarda el costo de cada compra como una capa y, al vender, descuenta primero las unidades de la capa más antigua, como en la columna PEPS de esta tabla.
Ver cómo llevar el kardexDevoluciones y descuentos
| Caso | Efecto |
|---|---|
| Devuelves mercancía al proveedor | Bajan las compras y la deuda con él |
| Un cliente te devuelve un producto | Bajan las ventas, el producto vuelve al inventario y se reversa su costo |
| El proveedor te da un descuento comercial | Baja el costo de esa mercancía |
| Le das un descuento al cliente | Bajan las ventas netas y el margen |
Si la venta tenía factura electrónica, la devolución del cliente se soporta con una nota crédito.
Ver la guía de la nota créditoMermas, pérdidas y faltantes
No es lo mismo una merma normal de un proceso que una pérdida o un robo, y la contabilidad y los impuestos las tratan distinto.
- En la contabilidad, los desperdicios anormales no entran al costo del inventario: van como pérdida del periodo.
- En la renta, el artículo 64 del Estatuto Tributario permite disminuir el inventario final por faltantes de mercancías de fácil destrucción o pérdida hasta en un 3 % del inventario inicial más las compras, si llevas juego de inventarios. Con fuerza mayor o caso fortuito demostrado, puede ser más.
- Con inventario permanente, la pérdida es deducible si demuestras el hecho que la causó.
- Las bajas por obsolescencia (mercancía destruida, reciclada o chatarrizada) se deducen por su costo fiscal, con un documento que diga cantidad, descripción, costo, la justificación y la firma del representante legal y los responsables.
Ese 3 % no es una deducción automática ni aplica a cualquier negocio: tiene requisitos. Y lo que deduces como faltante no lo puedes deducir otra vez por otro lado.
Cuando la mercancía pierde valor
El inventario se mide por el menor entre su costo y lo que podrías recibir al venderlo, menos los costos de venta. Si algo te costó $1.000.000, hoy solo lo venderías en $800.000 y venderlo cuesta $50.000, vale $750.000: hay que reconocer un deterioro de $250.000. Pasa con la mercancía dañada, pasada de moda o cuyo precio cayó. Su efecto en la renta puede ser distinto: revísalo con tu contador.
En un restaurante
El costo de la receta parte de lo que de verdad se usa: un kilo de carne a $30.000 con un rendimiento del 80 % deja 800 gramos útiles, así que el kilo útil cuesta $37.500, no $30.000. Ese costo de ingredientes es la base del costo de ventas, aunque el estado financiero formal también puede incluir la mano de obra y los costos indirectos de la cocina.
Ver cómo calcular el costo de un platoErrores frecuentes
| Error | Qué hacer |
|---|---|
| Tomar las compras del mes como costo | Usa la fórmula con inventario inicial y final |
| Contar dos veces los fletes | Si ya están en las compras, no los sumes otra vez |
| Meter el IVA descontable en el costo | Va aparte, en la declaración de IVA |
| Cargar el envío al cliente al inventario | Es un gasto de venta |
| Cambiar de método para mejorar el mes | Usa siempre el mismo |
| No hacer conteos físicos | Compara el sistema con lo que hay en la bodega |
| Deducir faltantes sin soporte | El artículo 64 tiene límites y requisitos |
Tu costo de ventas con Multitiendas y ContaPos
Multitiendas lleva tu inventario permanente: cada compra que recibes, cada venta, devolución, traslado y ajuste queda en el kardex del producto, en unidades y en pesos, por bodega. Por eso el Reporte de Utilidades te muestra el costo, la utilidad y el margen de lo vendido en cualquier periodo, por producto y por vendedor.
ContaPos, el sistema contable conectado a Multitiendas, valora el inventario por PEPS y arma el costo de ventas con inventario inicial, compras, fletes, devoluciones e inventario final, con el margen bruto, la rotación y los días de inventario. Está incluido en los planes Profesional y Corporativo, y en los demás cuesta $50.000 al mes.
Conoce el inventario de MultitiendasPruébalo en tu negocio
Primer mes gratis, sin tarjeta de crédito. Configuras tu empresa y empiezas a vender el mismo día.
Preguntas frecuentes
¿Qué es el costo de ventas?
Lo que te costó la mercancía que vendiste o los servicios que prestaste en el periodo. No es lo mismo que lo que compraste.
¿Cuál es la fórmula del costo de ventas?
Inventario inicial + compras netas + fletes de compra − inventario final.
¿Las compras del mes son el costo de ventas?
No. Lo que compraste y sigue en la bodega es inventario; solo lo vendido es costo.
¿El IVA de las compras hace parte del costo?
Solo si no lo puedes recuperar. Si eres responsable y cumples los requisitos, es IVA descontable y no va al costo.
¿Qué método de inventario se puede usar en Colombia?
Bajo la NIIF para pymes, PEPS, promedio ponderado o identificación específica. El UEPS no está permitido.
¿Cuánto se puede deducir por faltantes de inventario?
Con juego de inventarios, hasta el 3 % del inventario inicial más las compras para mercancías de fácil destrucción o pérdida (artículo 64 del Estatuto Tributario), con sus requisitos.
¿Los fletes son costo de ventas?
El flete para traer la mercancía hace parte del costo del inventario; el envío al cliente es un gasto de venta.