El estado de resultados, también llamado estado de pérdidas y ganancias, muestra cuánto ganó o perdió un negocio en un periodo. Parte de las ventas netas, les resta el costo de lo vendido para llegar a la utilidad bruta, después los gastos de operación para llegar a la utilidad operacional, y al final los gastos financieros y el impuesto de renta para llegar a la utilidad neta. Una tienda puede vender $30.000.000 en un mes y quedarse con $1.600.000: eso es lo que este informe te deja ver.
La estructura, de arriba abajo
- 1
Ventas netas = ventas brutas − devoluciones − descuentos.
- 2
Utilidad bruta = ventas netas − costo de ventas.
- 3
Utilidad operacional = utilidad bruta − gastos operacionales.
- 4
Utilidad antes de impuestos = utilidad operacional + otros ingresos − gastos financieros y otros gastos.
- 5
Utilidad neta = utilidad antes de impuestos − impuesto de renta.
Se puede hacer cada mes para manejar el negocio. El estado financiero formal sigue el marco contable que le corresponde a cada empresa.
Paso 1: las ventas netas
Son las ventas del periodo menos las devoluciones y los descuentos. No son la plata que entró a la caja: una venta a crédito ya es ingreso aunque no te hayan pagado, y un préstamo que recibes no es una venta.
El IVA que cobras no es tuyo: es de la DIAN, así que no va en las ventas.
Ventas netas = Ventas brutas − Devoluciones − Descuentos comerciales
Ejemplo: $32.000.000 de ventas brutas menos $2.000.000 de devoluciones y descuentos dan $30.000.000 de ventas netas.
Paso 2: el costo de ventas
Es lo que te costó la mercancía que vendiste, no todo lo que compraste en el mes: lo que sigue en la bodega es inventario, no costo.
Costo de ventas = Inventario inicial + Compras − Inventario final
Ejemplo: la tienda empezó el mes con $12.000.000 de inventario, compró $20.000.000 y terminó con $14.000.000. Su costo de ventas fue $18.000.000.
Si llevas inventario permanente, el sistema calcula el costo de cada venta con el método de costo que uses.
Ver la guía completa del costo de ventasPaso 3: la utilidad bruta
Utilidad bruta = Ventas netas − Costo de ventas
En el ejemplo: $30.000.000 − $18.000.000 = $12.000.000. El margen bruto es del 40 %: de cada $100 vendidos, quedan $40 para cubrir los gastos y ganar. Una utilidad bruta positiva todavía no significa que el negocio sea rentable.
Paso 4: los gastos operacionales
Son lo que cuesta mantener abierto el negocio:
| Gasto | Valor |
|---|---|
| Arriendo del local | $3.000.000 |
| Nómina y cargas laborales | $4.000.000 |
| Servicios públicos e internet | $800.000 |
| Publicidad | $600.000 |
| Comisiones de ventas | $400.000 |
| Depreciación de equipos | $500.000 |
| Total | $9.300.000 |
La depreciación reduce la utilidad aunque no salga plata ese mes. Y comprar un equipo no es un gasto del mes: es un activo que se deprecia en su vida útil.
Pasos 5 y 6: utilidad operacional y neta
La utilidad operacional muestra si la operación en sí da plata: $12.000.000 − $9.300.000 = $2.700.000, un margen operativo del 9 %.
Después se suman los otros ingresos ($200.000), se restan los gastos financieros como los intereses ($600.000) y queda una utilidad antes de impuestos de $2.300.000. Al restar el impuesto de renta del ejemplo ($700.000, una cifra ilustrativa, no una liquidación) queda la utilidad neta: $1.600.000.
El impuesto de renta no se calcula como un porcentaje de las ventas, ni tiene nada que ver con el IVA que cobras.
El ejemplo completo
Estado de resultados de una tienda ficticia, septiembre de 2026, en pesos:
| Concepto | Valor | % de ventas netas |
|---|---|---|
| Ventas brutas | $32.000.000 | |
| Devoluciones y descuentos | −$2.000.000 | |
| Ventas netas | $30.000.000 | 100 % |
| Costo de ventas | −$18.000.000 | 60 % |
| Utilidad bruta | $12.000.000 | 40 % |
| Gastos operacionales | −$9.300.000 | 31 % |
| Utilidad operacional | $2.700.000 | 9 % |
| Otros ingresos | $200.000 | |
| Gastos financieros | −$600.000 | |
| Utilidad antes de impuestos | $2.300.000 | |
| Impuesto de renta (ilustrativo) | −$700.000 | |
| Utilidad neta | $1.600.000 | 5,33 % |
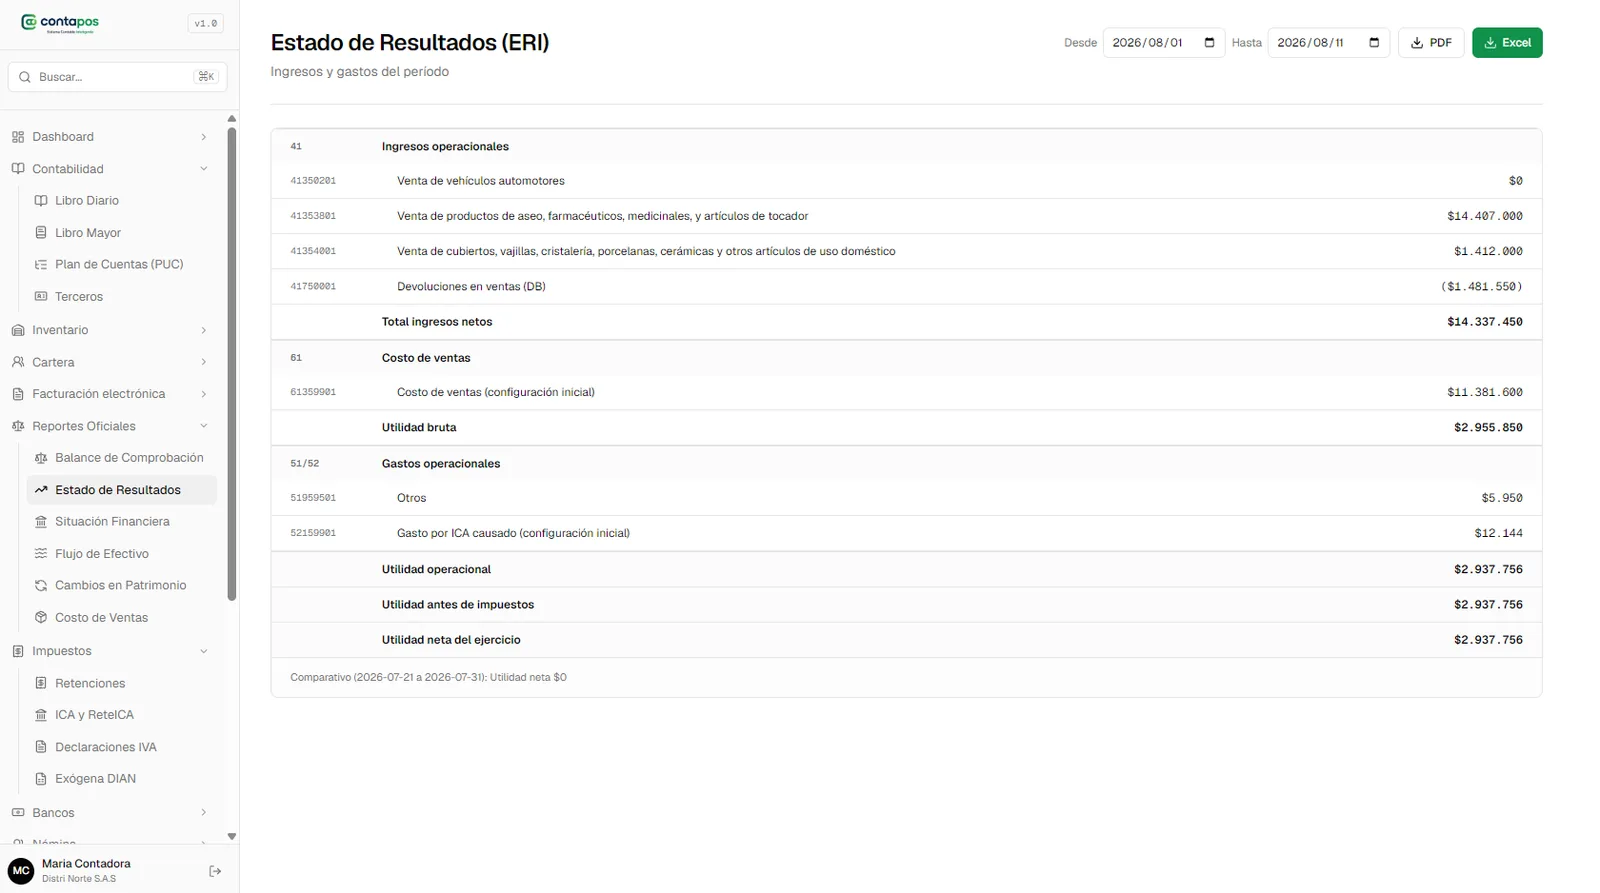
De cada $100 vendidos, la tienda se queda con unos $5,33. Así se ve un estado de resultados generado en ContaPos, con las cuentas del PUC:
Margen bruto, operativo y neto
| Margen | Fórmula | En el ejemplo |
|---|---|---|
| Bruto | Utilidad bruta ÷ ventas netas × 100 | 40 % |
| Operativo | Utilidad operacional ÷ ventas netas × 100 | 9 % |
| Neto | Utilidad neta ÷ ventas netas × 100 | 5,33 % |
No hay un margen ideal para todos: un supermercado, un restaurante y una tienda de tecnología tienen estructuras muy distintas. Lo útil es comparar tu negocio contra sí mismo, mes a mes.
Margen no es lo mismo que recargo
El margen se calcula sobre el precio de venta; el recargo (markup), sobre el costo. Un producto que te cuesta $60.000 y vendes en $100.000 deja $40.000 de ganancia bruta:
| Indicador | Cálculo | Resultado |
|---|---|---|
| Margen | $40.000 ÷ $100.000 | 40 % |
| Recargo | $40.000 ÷ $60.000 | 66,67 % |
Si quieres un margen del 40 % y le subes el 40 % al costo, te quedas corto: $60.000 + 40 % = $84.000, que es un margen de solo el 28,6 %.
¿Por qué tengo utilidad y no tengo plata?
Porque el estado de resultados mide si ganas, no si cobraste. Si de los $30.000.000 vendidos $8.000.000 fueron a crédito y no te han pagado, la utilidad de $1.600.000 no está en el banco. Y la plata que se fue en inventario sin vender, en un equipo o en la cuota del préstamo tampoco aparece como gasto.
Por eso se lee junto con el flujo de caja y las cuentas por cobrar.
Ver la guía de flujo de cajaCompara mes contra mes
| Concepto | Agosto | Septiembre |
|---|---|---|
| Ventas netas | $25.000.000 | $30.000.000 |
| Utilidad bruta | $10.000.000 | $12.000.000 |
| Gastos operacionales | $8.500.000 | $9.300.000 |
| Utilidad operacional | $1.500.000 | $2.700.000 |
| Utilidad neta | $770.000 | $1.600.000 |
| Margen neto | 3,08 % | 5,33 % |
Las ventas subieron 20 %, pero la utilidad neta se duplicó (107,79 %), porque los gastos crecieron menos que las ventas. Si las ventas suben y el margen neto baja, revisa descuentos, costos de compra y gastos.
¿Cuánto debes vender para no perder?
Es el punto de equilibrio. Se separan los gastos fijos de los costos variables y se divide:
Punto de equilibrio = Gastos fijos ÷ (1 − Costos variables ÷ Ventas)
En el ejemplo, los costos variables son el costo de ventas más las comisiones: $18.400.000, el 61,33 % de las ventas. Los gastos fijos son $8.900.000. El punto de equilibrio operativo queda en unos $23.017.241 al mes. Es una estimación: supone que la mezcla de productos y los gastos fijos se mantienen.
Ver la guía completa del punto de equilibrioSi el resultado da pérdida
- Revisa que los costos de los productos estén bien registrados.
- Mira qué promociones venden sin dejar margen.
- Revisa los gastos fijos: arriendo, servicios y estructura de personal.
- Busca mermas, robos y diferencias de inventario.
- Identifica qué productos o sucursales dejan más y cuáles restan.
- Confirma que la pérdida no venga de un error de registro.
Errores frecuentes
| Error | Qué hacer |
|---|---|
| Confundir ventas con ganancias | Resta costos y gastos antes de hablar de utilidad |
| Sumar el IVA a las ventas | El IVA es de la DIAN |
| Restar todas las compras como costo | Solo lo vendido es costo; lo demás es inventario |
| Olvidar devoluciones y descuentos | Réstalos para llegar a ventas netas |
| No incluir prestaciones y cargas laborales | La nómina va completa |
| Registrar la cuota del préstamo como gasto | Solo los intereses son gasto |
| Mezclar gastos personales del dueño | Separa las finanzas del negocio |
| Creer que la utilidad es plata disponible | Revisa también el flujo de caja |
¿Es obligatorio?
Las empresas obligadas a llevar contabilidad preparan sus estados financieros según el marco del Decreto 2420 de 2015: el Grupo 1 con NIIF plenas, el Grupo 2 con NIIF para pymes y el Grupo 3 con un marco simplificado. Todos incluyen el estado de resultados. Un reporte interno de utilidades sirve para manejar el negocio, pero no reemplaza el estado financiero que firma el contador.
Ver la guía del balance generalTus utilidades con Multitiendas y ContaPos
En Multitiendas, el Reporte de Utilidades te muestra por periodo el total vendido, el costo, la utilidad y el margen, también por vendedor, con el costo que sale de tu inventario. Los gastos quedan registrados por categoría en Finanzas, y puedes exportarlo todo a Excel o PDF para tu contador.
ContaPos, el sistema contable conectado a Multitiendas, genera el estado de resultados formal con las cuentas del PUC, junto con el estado de situación financiera, el flujo de efectivo y el costo de ventas. Está incluido en los planes Profesional y Corporativo, y en los demás cuesta $50.000 al mes.
Conoce ContaPosPruébalo en tu negocio
Primer mes gratis, sin tarjeta de crédito. Configuras tu empresa y empiezas a vender el mismo día.
Preguntas frecuentes
¿Qué es el estado de resultados?
El informe que muestra los ingresos, costos y gastos de un periodo y si el negocio tuvo utilidad o pérdida. También se llama estado de pérdidas y ganancias.
¿Cómo se calcula la utilidad neta?
Ventas netas menos costo de ventas da la utilidad bruta; menos gastos operacionales, la operacional; más otros ingresos y menos gastos financieros e impuesto de renta, la neta.
¿Cuál es la diferencia entre margen y recargo?
El margen se calcula sobre el precio de venta y el recargo sobre el costo. Comprar en $60.000 y vender en $100.000 es un margen del 40 % y un recargo del 66,67 %.
¿Por qué tengo utilidad y no tengo plata?
Porque el estado de resultados reconoce ventas a crédito que no has cobrado y no registra como gasto la plata que va a inventario, equipos o capital de préstamos.
¿Las compras del mes son el costo de ventas?
No. El costo de ventas es lo que costó lo que vendiste: inventario inicial más compras menos inventario final.
¿Cada cuánto debo hacer el estado de resultados?
Para manejar el negocio, cada mes. Los estados financieros formales se preparan según el marco contable de la empresa.