La conciliación bancaria es comparar el extracto del banco con el auxiliar de bancos de tu contabilidad, explicar cada diferencia y registrar solo los ajustes que corresponden. El banco dice que tienes $21.850.000 y la contabilidad dice $22.190.000: la diferencia de $340.000 no significa que falte plata. Puede ser una consignación que el banco aún no acredita, un cheque sin cobrar, una comisión o unos intereses que nadie ha registrado.
¿Por qué el banco y la contabilidad no cuadran?
Porque el banco y tu negocio no registran todo al mismo tiempo, y a veces uno de los dos se equivoca:
| Causa | Qué pasa |
|---|---|
| Consignación en tránsito | La registraste, pero el banco aún no la acredita |
| Cheque pendiente de cobro | Lo registraste como pago, pero el proveedor no lo ha cobrado |
| Comisiones y 4x1000 | El banco las descontó y no las has registrado |
| Intereses o rendimientos | El banco los abonó y no están en la contabilidad |
| Débitos automáticos | Seguros, cuotas o servicios que se debitan solos |
| Transferencias de clientes | Pagos que llegaron y no se han identificado |
| Abonos de datáfonos o pasarelas | Llegan netos de comisiones y otro día |
| Errores | Un valor mal digitado, un registro duplicado o un cargo errado del banco |
No toda diferencia lleva asiento: las partidas en tránsito se corrigen solas cuando el banco las procesa.
Cómo hacerla, paso a paso
- 1
Reúne el extracto del mes y el auxiliar de la misma cuenta, con la misma fecha de corte.
- 2
Revisa la conciliación del mes anterior: sus partidas pendientes deben aparecer ahora.
- 3
Cruza los movimientos que coinciden en fecha, valor y referencia.
- 4
Separa lo que está en libros y no en el banco: consignaciones en tránsito y cheques pendientes.
- 5
Separa lo que está en el banco y no en libros: comisiones, 4x1000, intereses, débitos automáticos y transferencias recibidas.
- 6
Investiga cada diferencia: ¿es temporal, un error tuyo, un error del banco o un movimiento desconocido?
- 7
Registra solo los ajustes que tienen soporte.
- 8
Calcula el saldo ajustado de cada lado: deben dar lo mismo.
- 9
Guarda los soportes y haz seguimiento a lo pendiente hasta que se resuelva.
Las dos fórmulas
Saldo del banco + Consignaciones en tránsito − Cheques pendientes ± Errores del banco = Saldo bancario conciliado
Saldo en libros + Abonos del banco sin registrar − Cargos del banco sin registrar ± Errores en libros = Saldo en libros ajustado
La conciliación está bien cuando los dos resultados son iguales.
Ejemplo resuelto
Una tienda concilia su cuenta corriente de septiembre de 2026. El extracto dice $21.850.000 y la contabilidad, $22.190.000.
| Lado del banco | Valor |
|---|---|
| Saldo del extracto | $21.850.000 |
| + Consignación en tránsito | $2.400.000 |
| − Cheque pendiente de cobro | −$1.750.000 |
| Saldo bancario conciliado | $22.500.000 |
| Lado de los libros | Valor |
|---|---|
| Saldo en contabilidad | $22.190.000 |
| + Transferencia de un cliente sin registrar | $700.000 |
| + Intereses abonados | $90.000 |
| − Comisiones bancarias | −$65.000 |
| − 4x1000 | −$16.000 |
| − Débito automático de un seguro | −$399.000 |
| Saldo en libros ajustado | $22.500.000 |
Los dos lados llegan a $22.500.000: la cuenta está conciliada. La consignación en tránsito y el cheque no llevan asiento, porque ya están en la contabilidad; los movimientos del lado de los libros sí.
Los asientos de ajuste
| Movimiento | Débito | Crédito |
|---|---|---|
| Transferencia del cliente ($700.000) | Bancos | Cuentas por cobrar a clientes |
| Intereses ($90.000) | Bancos | Ingresos financieros |
| Comisiones ($65.000) | Gastos bancarios | Bancos |
| 4x1000 ($16.000) | Gasto por GMF | Bancos |
| Seguro ($399.000) | Gasto por seguros | Bancos |
La transferencia del cliente abona su cuenta por cobrar: no es una venta nueva, porque la venta ya se registró al facturar. Y si el seguro cubre varios meses, se registra como un pago anticipado y se amortiza. Las cuentas exactas del PUC las define tu contador.
Lo que nunca debes hacer
- Registrar otra vez una consignación en tránsito: la duplicas.
- Contabilizar como gasto un cargo errado del banco: se reclama al banco.
- Registrar un movimiento desconocido sin investigarlo para que cuadre.
- Tratar todos los débitos como gastos: algunos son pagos a proveedores, traslados entre tus cuentas o compras de activos.
- Confundir una nota débito del banco con una nota débito electrónica de la DIAN: la del banco es un cargo en tu cuenta; la de la DIAN ajusta una factura.
Datáfonos y pasarelas de pago
Lo que paga el cliente con tarjeta no es lo que llega al banco: el operador descuenta su comisión, el IVA de esa comisión y a veces retenciones, y abona días después. Si un lote de $1.000.000 llega como $970.000, los $30.000 no son todos comisión: hay que separarlos según el reporte de liquidación.
- Compara tres cosas: las ventas con tarjeta del POS, el reporte de liquidación del operador y el extracto.
- Identifica cada lote por su referencia y fecha de abono.
- Registra comisiones, IVA y retenciones por separado.
- No registres el abono como una venta nueva: la venta ya está en el POS.
- Revisa devoluciones y contracargos.
Varias cuentas y cada cuánto conciliar
Cada cuenta bancaria se concilia contra su propio auxiliar. Los traslados entre tus cuentas no son ingresos ni gastos; si salen un día y llegan al siguiente, son una partida en tránsito.
La ley no fija una frecuencia única para todas las empresas privadas, pero conciliar cada mes es la buena práctica. Si recibes muchos pagos con tarjeta o transferencia, revisa las liquidaciones cada semana o cada día.
En Excel: cómo armar la plantilla
Para un negocio pequeño basta una hoja de cálculo con estas pestañas:
| Pestaña | Contenido |
|---|---|
| Configuración | Empresa, banco, cuenta y periodo |
| Extracto | Los movimientos del banco |
| Auxiliar | Los movimientos de la contabilidad |
| Partidas | Cada diferencia con su tipo, valor, soporte, responsable y estado |
| Resumen | Saldo bancario conciliado, saldo en libros ajustado y diferencia final |
Ojo con los cruces automáticos por valor: dos movimientos del mismo monto no siempre son la misma transacción.
¿Sirve para detectar fraudes?
Sí ayuda: puede mostrar transferencias a terceros desconocidos, pagos duplicados, débitos sin soporte o cambios en las cuentas de los proveedores. Pero una conciliación que cuadra no prueba que todo sea legítimo. Lo ideal es que quien concilia no sea quien autoriza los pagos. Ante un movimiento sospechoso, guarda la evidencia y llama al banco de inmediato: no esperes al cierre del mes.
Conciliación bancaria no es arqueo de caja
| Conciliación bancaria | Arqueo de caja | |
|---|---|---|
| Qué compara | El extracto contra la contabilidad | El efectivo contado contra lo que dice el sistema |
| Diferencias típicas | Partidas en tránsito y cargos sin registrar | Faltantes y sobrantes |
| Cada cuánto | Cada mes, como mínimo | En cada cierre de turno |
La conciliación bancaria en ContaPos
En ContaPos, el sistema contable conectado a Multitiendas, registras tus cuentas bancarias, importas el extracto en CSV o lo cargas a mano con su saldo inicial y final, y el sistema lo cruza con los movimientos contables de esa cuenta.
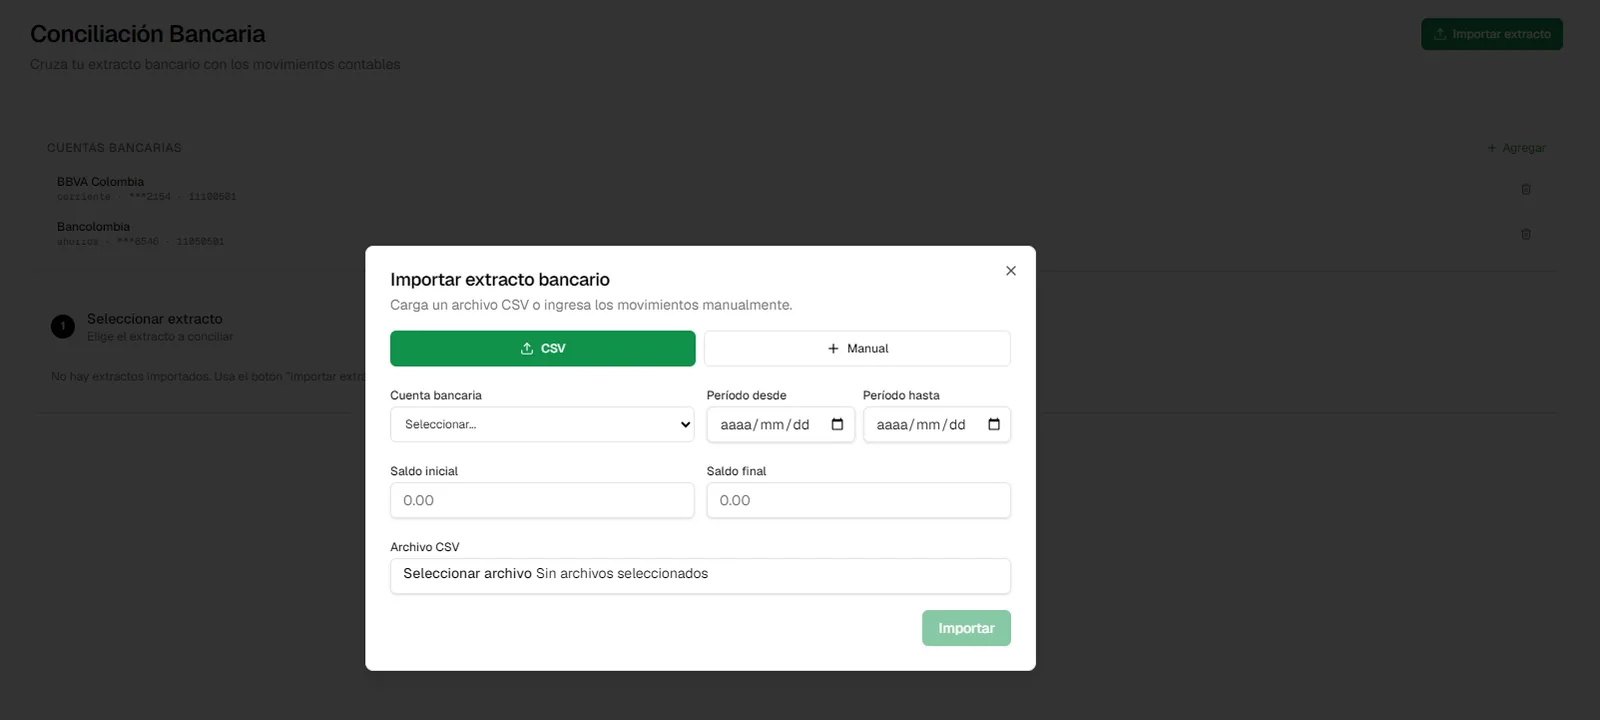
Las ventas, los pagos y la cartera de Multitiendas llegan a ContaPos solos, así que la mayoría de movimientos ya están cuando concilias. Está incluido en los planes Profesional y Corporativo, y en los demás cuesta $50.000 al mes.
Conoce ContaPosPruébalo en tu negocio
Primer mes gratis, sin tarjeta de crédito. Configuras tu empresa y empiezas a vender el mismo día.
Preguntas frecuentes
¿Qué es una conciliación bancaria?
Comparar el extracto del banco con el auxiliar de bancos de la contabilidad, explicar cada diferencia y registrar los ajustes que correspondan.
¿Qué son las partidas conciliatorias?
Las diferencias que explican por qué el banco y la contabilidad no cuadran: partidas en tránsito, cargos o abonos sin registrar y errores.
¿Las consignaciones en tránsito se contabilizan?
No otra vez: ya están en la contabilidad. Solo se suman al saldo del banco en la conciliación y se verifican en el siguiente extracto.
¿Cómo registro las comisiones y el 4x1000?
Como gastos, con débito al gasto bancario o al gasto por GMF y crédito a bancos, cuando tienes el soporte en el extracto.
¿Cada cuánto debo conciliar?
La buena práctica es cada mes. Con muchos pagos electrónicos, conviene revisar las liquidaciones cada semana o cada día.
¿Qué hago con un cargo que no reconozco?
No lo registres para que cuadre. Investígalo y, si no lo autorizaste, repórtalo al banco de inmediato.