El balance general, que hoy se llama estado de situación financiera, muestra en una fecha qué tiene tu empresa (activos), qué debe (pasivos) y qué les queda a los dueños (patrimonio). Su regla es una sola: activos = pasivos + patrimonio. Una empresa con $116 millones en activos y $76 millones en deudas tiene un patrimonio de $40 millones, pero eso no quiere decir que tenga $40 millones en el banco.
La ecuación contable
Activos = Pasivos + Patrimonio
Patrimonio = Activos − Pasivos
Cada peso que tiene la empresa salió de alguna parte: o se lo deben a terceros (pasivo) o es de los dueños (patrimonio). Por la partida doble, la igualdad siempre se mantiene. Pero que el balance cuadre no significa que esté bien: puede tener saldos mal medidos o mal clasificados.
Activos, pasivos y patrimonio
| Elemento | Qué es | Ejemplos en una tienda |
|---|---|---|
| Activo corriente | Lo que se convierte en plata o se usa en el ciclo normal, en menos de un año | Caja, bancos, cartera de clientes, inventario, pagos anticipados |
| Activo no corriente | Lo que se usa por más de un año | Equipos, muebles, vehículos, locales, software con licencia propia |
| Pasivo corriente | Lo que se paga en menos de un año | Proveedores, impuestos por pagar, nómina, cuotas de préstamos del próximo año |
| Pasivo no corriente | Lo que se paga después de un año | La parte del préstamo que vence después de doce meses |
| Patrimonio | Lo que queda para los dueños | Capital aportado, reservas, utilidades acumuladas y del periodo |
- Los equipos se presentan por su costo menos la depreciación acumulada, no por lo que valdrían en el mercado.
- Un préstamo de cinco años se divide: lo que vence en los próximos doce meses es corriente y el resto, no corriente.
- El IVA que cobraste y no has declarado es un pasivo, no una utilidad.
- El patrimonio no es plata disponible ni el precio al que venderías la empresa.
Cómo hacer el balance general, paso a paso
- 1
Define la fecha de corte.
- 2
Saca el balance de comprobación con los saldos de todas las cuentas.
- 3
Concilia caja y bancos.
- 4
Revisa la cartera y reconoce lo que no vas a poder cobrar.
- 5
Revisa el inventario: existencias, costos y mermas.
- 6
Registra la depreciación de los equipos y las compras o bajas de activos.
- 7
Concilia proveedores, préstamos, impuestos y nómina por pagar.
- 8
Clasifica cada saldo en corriente o no corriente.
- 9
Calcula el patrimonio: capital, reservas, resultados acumulados y resultado del periodo.
- 10
Comprueba que activos sea igual a pasivos más patrimonio.
El estado financiero formal lleva notas, comparativos con el periodo anterior y la firma del contador, según el marco contable de la empresa.
Ver cómo hacer la conciliación bancariaEjemplo completo
Estado de situación financiera de una tienda ficticia al 30 de septiembre de 2026, en pesos:
| Activos | Valor |
|---|---|
| Efectivo y bancos | $12.000.000 |
| Cuentas por cobrar | $18.000.000 |
| Menos deterioro de cartera | −$1.000.000 |
| Inventarios | $35.000.000 |
| Pagos anticipados | $2.000.000 |
| Total activo corriente | $66.000.000 |
| Propiedad, planta y equipo (costo) | $54.000.000 |
| Menos depreciación acumulada | −$9.000.000 |
| Intangibles netos | $5.000.000 |
| Total activo no corriente | $50.000.000 |
| Total activos | $116.000.000 |
| Pasivos y patrimonio | Valor |
|---|---|
| Proveedores | $28.000.000 |
| Porción corriente de préstamos | $8.000.000 |
| Impuestos por pagar | $4.000.000 |
| Obligaciones laborales | $4.000.000 |
| Total pasivo corriente | $44.000.000 |
| Préstamos a largo plazo | $32.000.000 |
| Total pasivos | $76.000.000 |
| Capital social | $20.000.000 |
| Resultados acumulados | $14.000.000 |
| Resultado del periodo | $6.000.000 |
| Total patrimonio | $40.000.000 |
| Total pasivos más patrimonio | $116.000.000 |
Los dos lados suman $116.000.000. El patrimonio es positivo, pero de los $66 millones de activo corriente, $35 millones están en inventario y $17 millones en cartera: solo $12 millones son efectivo.
Los indicadores que salen del balance
| Indicador | Fórmula | En el ejemplo |
|---|---|---|
| Capital de trabajo | Activo corriente − pasivo corriente | $22.000.000 |
| Razón corriente | Activo corriente ÷ pasivo corriente | 1,5 veces |
| Prueba ácida | (Activo corriente − inventarios − pagos anticipados) ÷ pasivo corriente | 0,66 veces |
| Endeudamiento | Pasivo total ÷ activo total × 100 | 65,52 % |
| Pasivo sobre patrimonio | Pasivo total ÷ patrimonio | 1,9 veces |
| Cobertura en efectivo | Efectivo ÷ pasivo corriente | 0,27 veces |
Lectura del ejemplo: la razón corriente de 1,5 dice que hay $1,50 de activo corriente por cada peso que se debe en el año, pero la prueba ácida de 0,66 muestra que sin vender inventario no alcanza para pagar. El 65,52 % de los activos está financiado con deudas. No hay un número ideal universal: compara contra tu sector y contra tus propios meses anteriores.
Cómo afecta cada operación al balance
| Operación | Activos | Pasivos | Patrimonio |
|---|---|---|---|
| Recibes un préstamo de $10.000.000 | +$10.000.000 en bancos | +$10.000.000 | Sin cambio |
| Pagas $3.000.000 a un proveedor | −$3.000.000 en bancos | −$3.000.000 | Sin cambio |
| Los socios aportan $5.000.000 | +$5.000.000 en bancos | Sin cambio | +$5.000.000 |
| Vendes a crédito $5.000.000 algo que costó $3.000.000 | +$5.000.000 en cartera y −$3.000.000 en inventario | Sin cambio | +$2.000.000 en resultados |
Recibir un préstamo no es ganar: entra plata, pero también una deuda del mismo valor. Y pagarle a un proveedor no es un gasto nuevo: solo baja la deuda que ya estaba registrada.
Un balance que cuadra puede tener errores
La partida doble garantiza que los totales sean iguales, no que cada cuenta esté bien. Un banco con saldo negativo o un proveedor con saldo a tu favor casi siempre son un asiento registrado contra la cuenta equivocada.
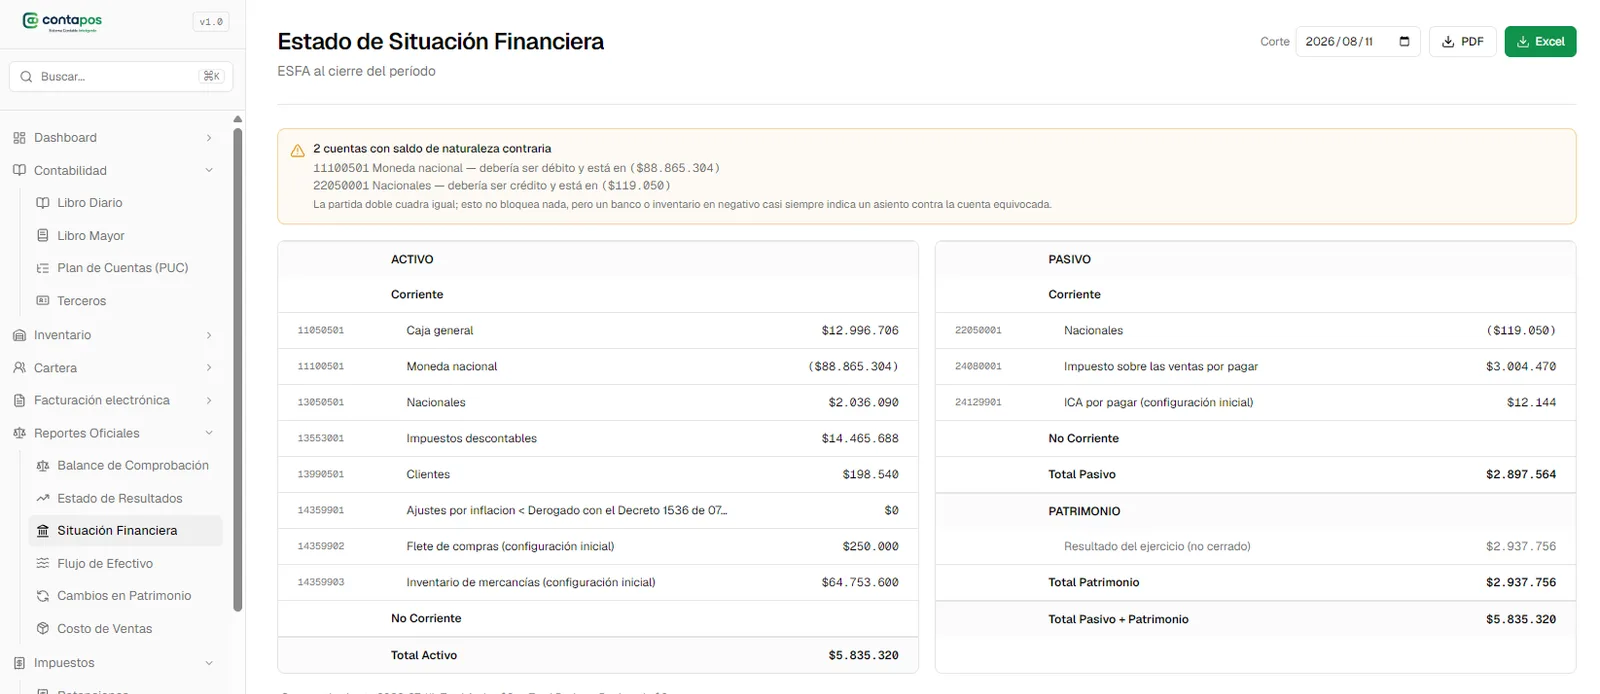
ContaPos genera el estado de situación financiera a la fecha de corte que elijas y avisa cuando una cuenta tiene un saldo de naturaleza contraria, como el banco en negativo de esta captura, para que lo corrijas antes de presentar.
Balance general, estado de resultados y flujo de caja
| Informe | Qué responde | Periodo |
|---|---|---|
| Balance general | ¿Qué tiene y qué debe la empresa? | Una fecha |
| Estado de resultados | ¿Ganó o perdió? | Un periodo |
| Flujo de caja | ¿De dónde vino la plata y en qué se usó? | Un periodo |
Se leen juntos: la utilidad del periodo aumenta el patrimonio del balance, y un préstamo sube el efectivo sin que el negocio sea más rentable.
Ver la guía del estado de resultados¿Qué pasa si el patrimonio es negativo?
Significa que la empresa debe más de lo que tiene. Es una señal seria: puede venir de pérdidas acumuladas o de un exceso de deudas, y en las sociedades puede tener consecuencias legales. Antes de sacar conclusiones, confirma que no sea un error de registro y revisa la situación con tu contador.
Errores frecuentes
| Error | Qué hacer |
|---|---|
| Registrar un préstamo como ingreso | Es un pasivo, no una utilidad |
| Valorar los equipos a precio de mercado | Costo menos depreciación acumulada |
| Poner todo el préstamo como no corriente | Separa la parte que vence en doce meses |
| Tratar el IVA por pagar como plata propia | Es un pasivo |
| Dejar cartera que ya no se va a cobrar | Reconoce el deterioro |
| Mezclar bienes personales del dueño | Solo van los activos de la empresa |
| Creer que patrimonio positivo es liquidez | Revisa la prueba ácida y el flujo de caja |
El marco contable en Colombia
El Decreto 2420 de 2015 define los marcos de información financiera: NIIF plenas para el Grupo 1, NIIF para pymes para el Grupo 2 y un marco simplificado para el Grupo 3. Todos incluyen el estado de situación financiera. El IASB publicó en 2025 la tercera edición de la NIIF para las pymes, con vigencia internacional desde 2027, pero en Colombia solo aplica cuando se incorpora por decreto.
Tu balance con Multitiendas y ContaPos
En Multitiendas llevas el inventario valorizado, la cartera de clientes por antigüedad y las cuentas por pagar a proveedores: las cuentas más grandes del balance de un comercio.
ContaPos, el sistema contable conectado a Multitiendas, recibe esos movimientos y genera el estado de situación financiera a cualquier fecha de corte, junto con el balance de comprobación, el estado de resultados y el flujo de efectivo, exportables en PDF o Excel. Está incluido en los planes Profesional y Corporativo, y en los demás cuesta $50.000 al mes.
Conoce ContaPosPruébalo en tu negocio
Primer mes gratis, sin tarjeta de crédito. Configuras tu empresa y empiezas a vender el mismo día.
Preguntas frecuentes
¿Qué es el balance general?
El estado financiero que muestra, en una fecha, los activos, pasivos y patrimonio de una empresa. Hoy se llama estado de situación financiera.
¿Cuál es la fórmula del balance general?
Activos = pasivos + patrimonio. Por lo mismo, patrimonio = activos − pasivos.
¿Qué diferencia hay entre activo corriente y no corriente?
El corriente se convierte en plata o se usa en menos de un año, como el inventario y la cartera; el no corriente se usa por más tiempo, como los equipos.
¿Cómo se calcula la razón corriente?
Activo corriente dividido entre pasivo corriente. Una razón de 1,5 significa $1,50 de activo corriente por cada peso que se debe en el año.
¿Qué es la prueba ácida?
La razón corriente sin el inventario ni los pagos anticipados. Muestra si la empresa puede pagar sus deudas del año sin depender de vender inventario.
¿Patrimonio positivo significa que hay plata?
No. El patrimonio puede estar en inventario, cartera o equipos. La liquidez se mira con la prueba ácida y el flujo de caja.
¿En qué se diferencia del estado de resultados?
El balance muestra qué tiene y qué debe la empresa en una fecha; el estado de resultados, si ganó o perdió en un periodo.