El flujo de caja es la plata que entra y sale de tu negocio en un periodo. No es la utilidad: un negocio puede vender bien, ganar en el papel y aun así no tener con qué pagar la nómina, porque sus clientes no le han pagado o porque tiene la plata quieta en inventario. La fórmula es sencilla: saldo inicial más entradas menos salidas igual a saldo final.
La fórmula del flujo de caja
Saldo final = Saldo inicial + Entradas de efectivo − Salidas de efectivo
Solo cuenta lo que de verdad entró o salió del bolsillo del negocio, en efectivo o en el banco. Una venta a crédito no es una entrada hasta que el cliente paga; una factura de proveedor no es una salida hasta que la pagas.
| Entradas | Salidas |
|---|---|
| Ventas de contado | Pagos a proveedores |
| Cobros de cartera | Nómina y seguridad social |
| Préstamos recibidos | Arriendo y servicios públicos |
| Aportes de los socios | Impuestos: IVA, retenciones, renta |
| Venta de un activo | Cuotas de préstamos y compra de equipos |
Ejemplo: el flujo de caja de una tienda
Una tienda empieza octubre con $8.000.000 entre la caja y el banco:
| Concepto | Valor |
|---|---|
| Saldo inicial | $8.000.000 |
| Ventas de contado | $32.000.000 |
| Cobros de ventas a crédito | $6.000.000 |
| Total entradas | $38.000.000 |
| Pagos a proveedores | −$22.000.000 |
| Nómina y seguridad social | −$7.500.000 |
| Arriendo | −$3.000.000 |
| Servicios públicos e internet | −$900.000 |
| IVA y retenciones | −$2.100.000 |
| Cuota del préstamo | −$1.500.000 |
| Total salidas | −$37.000.000 |
| Flujo del mes | $1.000.000 |
| Saldo final | $9.000.000 |
El mes deja $1.000.000 más en caja. Si el flujo del mes hubiera sido negativo, el saldo inicial habría cubierto la diferencia; si varios meses seguidos salen negativos, el negocio se está comiendo su caja.
Flujo de caja no es utilidad
La utilidad mide si ganas: ventas menos costos y gastos, aunque no te hayan pagado. El flujo de caja mide si tienes plata. Pueden ir en direcciones contrarias:
| Situación | Utilidad | Caja |
|---|---|---|
| Vendes $20.000.000 a crédito a 60 días | Sube | No se mueve hasta que te paguen |
| Compras inventario para diciembre | No cambia hasta que vendas | Baja |
| Pagas un préstamo | Solo los intereses son gasto | Baja por toda la cuota |
| Recibes un préstamo | No cambia | Sube |
Por eso hay negocios rentables que quiebran: venden mucho a crédito, cobran tarde y se quedan sin efectivo.
Ver cómo calcular la utilidad con el estado de resultadosMétodo directo e indirecto
El ejemplo de arriba es el método directo: suma lo que entró y resta lo que salió. Es el más útil para el día a día.
El método indirecto, el que usan los estados financieros, parte de la utilidad del periodo y la ajusta por lo que no movió plata: suma la depreciación, resta el aumento de la cartera y del inventario, y suma el aumento de las cuentas por pagar. Organiza el resultado en tres actividades: operación, inversión y financiación.
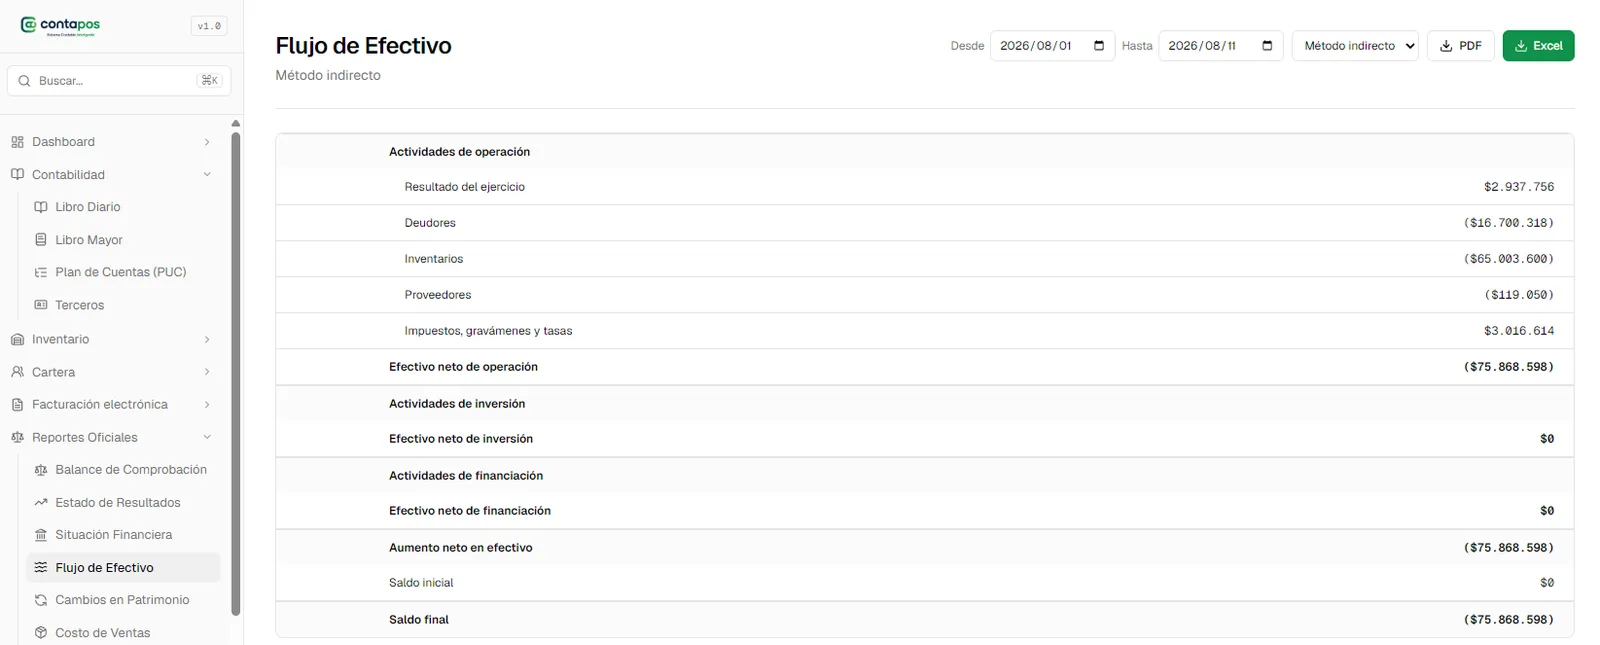
Así se ve el flujo de efectivo por el método indirecto en ContaPos: el resultado del ejercicio ajustado por deudores, inventarios, proveedores e impuestos, y el efectivo neto de cada actividad.
Cómo proyectar tu flujo de caja
El flujo histórico te dice qué pasó; el proyectado te avisa con tiempo si te va a faltar plata. Haz una tabla con las próximas semanas o meses:
- 1
Parte del saldo que tienes hoy en caja y bancos.
- 2
Estima las ventas de contado con base en las mismas semanas del año anterior o de los últimos meses.
- 3
Agrega los cobros de cartera según las fechas de vencimiento de tus clientes.
- 4
Resta los pagos que ya conoces: proveedores, nómina, arriendo, cuotas e impuestos con sus fechas.
- 5
Mira en qué semana el saldo baja más: ahí necesitas cobrar antes, negociar un pago o tener un respaldo.
- 6
Actualiza la proyección cada semana con lo que de verdad pasó.
No olvides los meses pesados: la prima de junio y diciembre, el pago de IVA del periodo y la compra de inventario de temporada.
Cómo mejorar el flujo de caja de tu negocio
- Cobra a tiempo: revisa cada semana quién te debe y desde hace cuánto.
- No compres inventario que no rota: es plata quieta en la bodega.
- Negocia plazos con tus proveedores sin pasarte de las fechas pactadas.
- Separa el IVA y las retenciones que cobras: no son tuyos y tienen fecha de pago.
- Ten una reserva para los meses de prima e impuestos.
- Revisa los gastos fijos que no aportan a las ventas.
Tu caja, al día con Multitiendas y ContaPos
En Multitiendas cada turno abre y cierra una sesión de caja con su arqueo, los ingresos quedan ligados a esa caja y los gastos se registran por categoría con su soporte. En Finanzas ves tus cuentas por cobrar y por pagar, la cartera por antigüedad (0–30, 31–60, 61–90 y más de 90 días) y el comparativo mensual de gastos e ingresos: lo que necesitas para armar el flujo de caja de cada semana.
ContaPos, el sistema contable conectado a Multitiendas, genera el estado de flujo de efectivo junto con el estado de resultados y el de situación financiera. Está incluido en los planes Profesional y Corporativo, y en los demás cuesta $50.000 al mes.
Conoce las finanzas de MultitiendasPruébalo en tu negocio
Primer mes gratis, sin tarjeta de crédito. Configuras tu empresa y empiezas a vender el mismo día.
Preguntas frecuentes
¿Qué es el flujo de caja?
La plata que entra y sale de un negocio en un periodo. Se calcula como saldo inicial más entradas menos salidas.
¿Cuál es la diferencia entre flujo de caja y utilidad?
La utilidad mide si ganas, aunque no te hayan pagado; el flujo de caja mide si tienes plata. Un negocio puede tener utilidad y quedarse sin efectivo.
¿Qué es el flujo de caja proyectado?
Una estimación de las entradas y salidas de las próximas semanas o meses, para saber con tiempo cuándo te puede faltar plata.
¿Qué diferencia hay entre el método directo y el indirecto?
El directo suma lo que entró y resta lo que salió. El indirecto parte de la utilidad y la ajusta por lo que no movió efectivo, como la cartera, el inventario y la depreciación.
¿Cada cuánto debo revisar el flujo de caja?
El histórico, cada mes. El proyectado, cada semana, actualizándolo con lo que de verdad pasó.