El formulario 350 es la declaración mensual en la que los agentes de retención le informan a la DIAN lo que retuvieron en el mes por renta, IVA y timbre, y lo que se autorretuvieron. La versión vigente la prescribió la Resolución 000031 de 2024 y se usa desde el 1 de agosto de 2024. Se presenta en línea con la firma electrónica (IFE), cada concepto lleva su base y su retención, y hay que pagarlo dentro del plazo: sin pago, la declaración no produce efecto.
Lo esencial en una tabla
| Tema | Qué debes saber |
|---|---|
| Quién lo presenta | Los agentes de retención y los autorretenedores |
| Norma | Resolución 000031 de 2024, compilada en la Resolución 000227 de 2025 |
| Periodicidad | Mensual |
| Plazo | Entre el 7.º y el 16.º día hábil del mes siguiente, según el último dígito del NIT |
| Cómo | En el portal de la DIAN, con firma electrónica (IFE) |
| Sin pago | No produce efecto (artículo 580-1 del Estatuto Tributario) |
Las secciones del formulario
El formulario tiene dos hojas. La primera reúne todo lo que se retuvo a residentes en Colombia; la segunda, los pagos al exterior.
| Sección | Qué se diligencia |
|---|---|
| Datos del declarante | Año, mes, NIT, razón social y dirección seccional |
| Actividad y tarifa de autorretención (casillas 27 y 28) | Para quienes deben practicar la autorretención especial de renta |
| Retenciones a título de renta | Cada concepto con su base y su retención, separando personas jurídicas y personas naturales |
| Autorretenciones | La base y el valor de lo que te autorretuviste |
| Retenciones de IVA | La ReteIVA practicada en el mes |
| Impuesto de timbre | Si practicaste retención de timbre |
| Totales, sanciones y total a pagar | La suma de todo, más las sanciones si declaras tarde o corriges |
| Hoja dos: pagos al exterior | Los pagos a no residentes, por concepto (casilla 91) |
En la sección de renta, desde la versión de 2024 cada concepto tiene cuatro columnas: base sujeta a retención y retención practicada para personas jurídicas, y lo mismo para personas naturales. Los conceptos incluyen, entre otros, rentas de trabajo, honorarios, comisiones, servicios, rendimientos financieros, arrendamientos, regalías, dividendos, compras, pagos con tarjetas, contratos de construcción y loterías. Las compras de hidrocarburos, carbón y productos mineros tienen casillas propias.
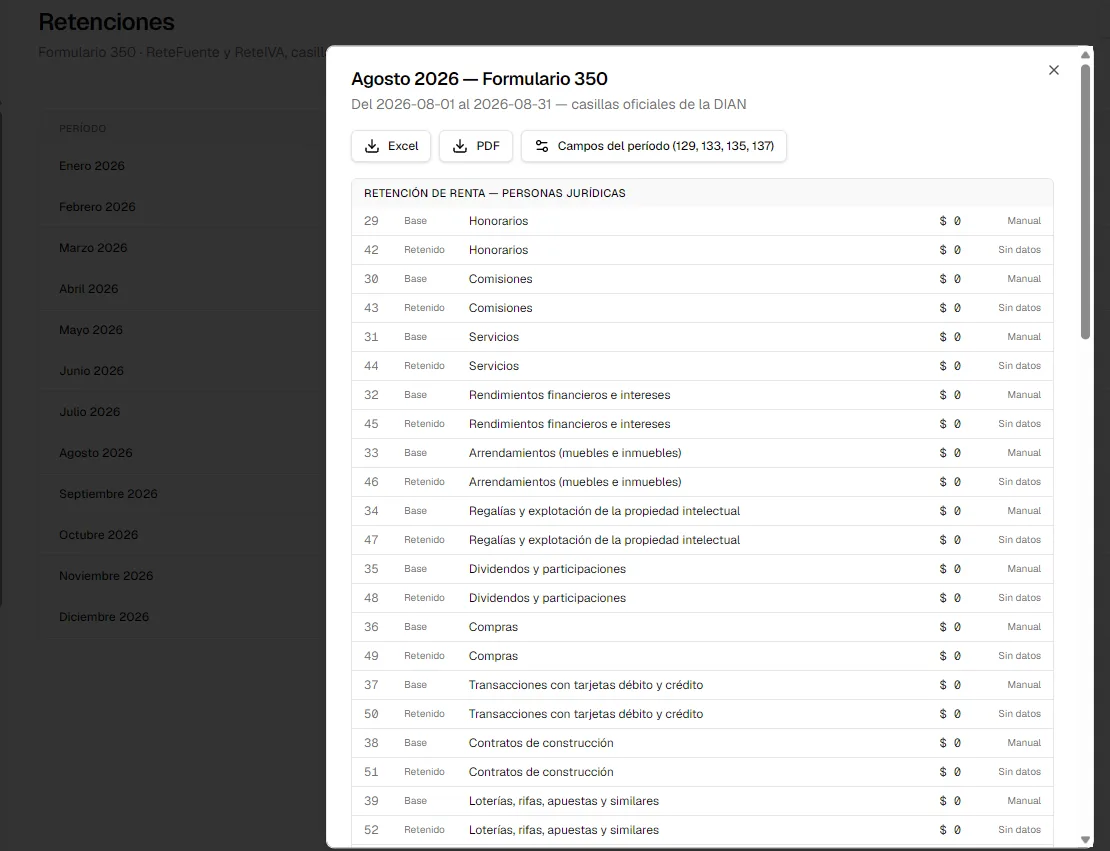
Así se ve el formulario 350 preparado en ContaPos: cada concepto con su casilla de base y su casilla de valor retenido, listo para pasar al portal de la DIAN o descargar en Excel o PDF.
Cómo diligenciarlo, paso a paso
- 1
Antes de abrir el formulario, borra las cookies, el historial y los borradores guardados en el navegador: la DIAN lo recomienda para que cargue la versión del periodo.
- 2
Entra al portal de la DIAN con tu usuario y elige el formulario 350, el año y el mes.
- 3
Si eres autorretenedor especial, elige tu actividad económica en la casilla 27.
- 4
Llena cada concepto de renta con la base y la retención, en la columna de personas jurídicas o de personas naturales según el beneficiario.
- 5
Registra la base y el valor de tus autorretenciones.
- 6
Agrega la ReteIVA y el timbre, si los hubo.
- 7
Si pagaste a no residentes, diligencia la hoja dos.
- 8
Revisa que los totales cuadren con tu contabilidad y firma con tu IFE.
- 9
Genera el recibo de pago (formulario 490) y paga dentro del mismo plazo.
La base es el valor del pago sobre el que se retuvo, normalmente antes de IVA; la retención es lo que efectivamente descontaste. Todo va en pesos, sin decimales.
Lo que cambió en 2026: casillas 27, 28, 59 y 68
Por las decisiones del Consejo de Estado sobre el Decreto 572 de 2025, la DIAN ajustó temporalmente el formulario para las sociedades exoneradas de aportes del artículo 114-1 del Estatuto Tributario, que practican la autorretención especial de renta:
| Casilla | Qué es | Qué cambió |
|---|---|---|
| 27 | Código de la actividad económica principal | Se elige de una lista desplegable |
| 28 | Tarifa (%) de autorretención | Para el periodo de junio de 2026 quedó deshabilitada; no se diligencia |
| 59 | Base de las autorretenciones | El sistema hace una pregunta según la realidad económica antes de registrar la base |
| 68 | Valor de la autorretención a título de renta | Se registra después de la base de la casilla 59 |
Para los demás agentes de retención, el formulario funciona como siempre. Al entrar, el sistema muestra un mensaje con las instrucciones del periodo: léelo antes de diligenciar.
Ver qué pasó con el Decreto 572 y las bases de 2026Si no lo pagas, es como no declarar
Según el artículo 580-1 del Estatuto Tributario, la declaración de retención en la fuente presentada sin pago total no produce efecto legal, sin necesidad de que la DIAN lo declare. La excepción es cuando el agente tiene un saldo a favor que puede compensar, en los términos de la norma.
Por eso presentar y pagar van juntos. Si la declaras sin pagar, quedas como si no hubieras declarado, con la sanción por extemporaneidad corriendo.
En los meses en que no practicaste ninguna retención no tienes que presentar el formulario (parágrafo 2 del artículo 606 del Estatuto Tributario).
Fechas para presentar el formulario 350
| Mes retenido | Vence entre |
|---|---|
| Septiembre de 2026 | 9 y 23 de octubre de 2026 |
| Octubre de 2026 | 11 y 25 de noviembre de 2026 |
| Noviembre de 2026 | 10 y 23 de diciembre de 2026 |
| Diciembre de 2026 | 13 y 26 de enero de 2027 |
El NIT terminado en 1 vence primero y el terminado en 0, de último. Confirma tu día en el calendario de la DIAN.
Cómo corregir el formulario 350
Si te equivocaste, presentas una declaración de corrección del mismo mes con todos los valores correctos, no solo la diferencia. Si la corrección aumenta el valor a pagar, liquidas la sanción por corrección del artículo 644 del Estatuto Tributario. Las correcciones que disminuyen el valor a pagar tienen su propio trámite.
Si le retuviste de más a un proveedor, la retención en exceso se le reintegra cuando lo pida con sus soportes, y el valor se descuenta de las retenciones que declares en los periodos siguientes. Revisa el procedimiento con tu contador antes de hacerlo.
Errores frecuentes
| Error | Qué hacer |
|---|---|
| Presentar sin pagar | Paga en el mismo plazo, o la declaración no tiene efecto |
| Poner una retención a persona natural en la columna de jurídicas | Revisa el tipo de beneficiario de cada pago |
| Declarar la base con el IVA incluido | La base de renta normalmente va antes de IVA |
| Usar las bases de otro periodo | Mayo y junio de 2026 tuvieron bases distintas a las de julio |
| Que el 350 no cuadre con la contabilidad | Concilia las retenciones por concepto antes de presentar |
| No leer el mensaje del periodo | La DIAN publica instrucciones al abrir el formulario |
| Olvidar la firma electrónica | Actívala con tiempo antes del vencimiento |
El formulario 350 listo con ContaPos
ContaPos, el sistema contable conectado a Multitiendas, arma el formulario 350 de cada mes con las retenciones registradas en tu contabilidad, concepto por concepto y separando personas jurídicas y naturales, y lo exporta en Excel o PDF para pasarlo al portal de la DIAN. También prepara el IVA (formulario 300), el ICA y la exógena. Está incluido en los planes Profesional y Corporativo, y en los demás cuesta $50.000 al mes. La presentación y el pago los hace tu contador o el representante legal.
Conoce ContaPosPruébalo en tu negocio
Primer mes gratis, sin tarjeta de crédito. Configuras tu empresa y empiezas a vender el mismo día.
Preguntas frecuentes
¿Qué es el formulario 350?
La declaración mensual de retenciones en la fuente: lo que el agente de retención retuvo por renta, IVA y timbre, y sus autorretenciones.
¿Qué resolución prescribe el formulario 350 vigente?
La Resolución 000031 de 2024 de la DIAN, para las declaraciones desde el 1 de agosto de 2024. Está compilada en la Resolución 000227 de 2025.
¿Qué va en las casillas 27 y 28?
La actividad económica y la tarifa de autorretención de las sociedades exoneradas de aportes del artículo 114-1. En 2026 la casilla 27 se elige de una lista y la 28 se deshabilitó para junio.
¿Qué pasa si presento el 350 sin pagar?
La declaración no produce efecto legal, según el artículo 580-1 del Estatuto Tributario, salvo la excepción de saldos a favor compensables.
¿Debo presentar el 350 si no retuve nada?
No. En los meses sin operaciones sujetas a retención no se presenta, según el parágrafo 2 del artículo 606 del Estatuto Tributario.
¿Cómo corrijo un formulario 350?
Presentando una declaración de corrección del mismo mes con los valores completos. Si aumenta el valor a pagar, se liquida la sanción por corrección.
¿ContaPos llena el formulario 350?
Sí: arma el formulario de cada mes con tus retenciones y lo exporta en Excel o PDF. La presentación y el pago en el portal de la DIAN los hace tu contador.